
Votre location avec option d’achat arrive à son terme et vous souhaitez conserver votre voiture. Mais il reste une somme à payer pour en devenir propriétaire, alors que vous remboursez déjà plusieurs crédits. Un regroupement de crédits peut, selon votre dossier et les offres disponibles, comprendre un financement complémentaire destiné à payer l’option d’achat. Son intérêt dépend toutefois du budget obtenu après l’opération, de sa durée et de son coût global.
Avant de choisir, comparez cette solution avec un prêt finançant uniquement l’achat du véhicule. Voici comment calculer votre besoin, lire les simulations et organiser le paiement au bailleur sans confondre baisse des mensualités et économie.
Rachat de voiture en LOA et rachat de crédits : quelle différence ?
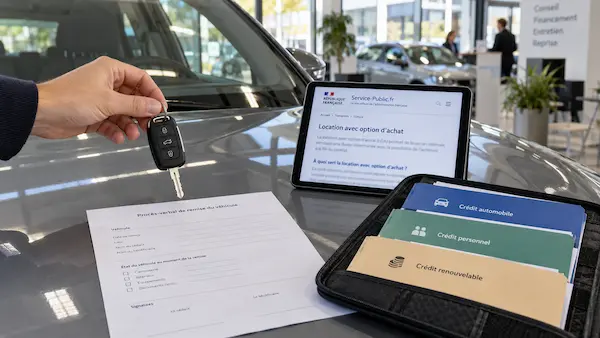
Lever l’option d’achat pour devenir propriétaire du véhicule
En LOA, vous utilisez une voiture qui appartient au bailleur. À l’échéance, vous pouvez l’acheter en réglant le prix prévu au contrat, ou la restituer dans les conditions convenues. L’achat est une possibilité, pas une obligation. La DGCCRF rappelle que la LOA est une location assortie d’une faculté d’achat, distincte d’un crédit affecté.
Le montant de l’option, souvent appelé valeur résiduelle, ne correspond pas nécessairement à la valeur de revente actuelle de la voiture. Demandez un décompte écrit au bailleur : prix à régler, traitement du dépôt de garantie éventuel, date limite et modalités de paiement. Ne déduisez pas une nouvelle fois les loyers déjà versés du prix de l’option indiqué au contrat.
Vérifiez aussi le coût du certificat d’immatriculation à votre nom. Service Public précise les démarches et les règles de fin de LOA, notamment la distinction entre dépôt de garantie et premier loyer majoré.
Regrouper ses prêts pour réorganiser ses remboursements
Le rachat de crédits, également appelé regroupement de crédits, consiste à remplacer plusieurs engagements par un nouveau financement. Les crédits inclus sont remboursés par anticipation et vous remboursez ensuite le nouveau prêt. Les engagements laissés hors de l’opération continuent à courir. Pour apprécier les avantages et les limites du regroupement de crédits, mettez la simplification des remboursements en regard du coût et de la durée du nouvel engagement.
À la fin d’une LOA, le projet consiste donc à organiser deux opérations : rembourser les crédits retenus et financer l’acquisition du véhicule. Financer l’option d’achat ne revient pas à prolonger automatiquement la location. Le bailleur doit recevoir le paiement et formaliser la vente.
Peut-on financer l’option d’achat dans un regroupement de crédits ?
Faire étudier une enveloppe complémentaire destinée à l’achat
Certains montages de regroupement permettent d’ajouter une somme destinée à un projet, notamment l’achat d’une voiture. Vous pouvez demander l’étude d’un financement correspondant à votre option d’achat. Cette enveloppe dépend de la politique du prêteur et de votre capacité de remboursement : elle n’est ni automatique ni gratuite.
Présentez précisément votre demande : « Je souhaite faire étudier le regroupement de ces crédits et financer l’achat du véhicule à la fin de ma LOA, pour le montant confirmé par le bailleur. » Vous évitez ainsi une simulation reposant sur une somme disponible mal définie.
Calculer le besoin réel avant de demander une simulation
Établissez séparément le budget de l’achat et celui du regroupement :
- Achat du véhicule : montant net demandé par le bailleur, frais nécessaires à l’acquisition, moins l’épargne que vous choisissez d’utiliser.
- Crédits à rembourser : décomptes de remboursement à la date prévue, et non somme des futures mensualités.
- Frais de l’opération : dossier, intermédiaire, éventuelles indemnités et garanties, en précisant lesquels sont financés ou payés séparément.
Le capital restant dû correspond au capital qu’il vous reste à rembourser ; le décompte du prêteur précise la somme nécessaire pour solder le crédit à la date retenue, avec les éventuels intérêts et indemnités applicables.
Exemple : une option d’achat de 10 000 euros et des crédits à solder pour 14 500 euros représentent un besoin de 24 500 euros avant frais. Si 500 euros de frais sont ajoutés au prêt, le capital financé atteint 25 000 euros. Vous remboursez également des intérêts sur ces frais financés.
Conservez une réserve pour l’entretien et les imprévus. Mobiliser toute votre épargne pour diminuer le prêt peut fragiliser votre budget dès la première réparation.
Quelles conditions pour regrouper ses crédits à la fin d’une LOA ?
Capacité de remboursement : revenus, charges et situation bancaire
Le prêteur doit évaluer votre solvabilité. Les critères d’acceptation d’un rachat de crédits portent notamment sur les ressources et les charges du foyer, les remboursements existants et la situation bancaire. Avoir plusieurs prêts ne suffit donc pas à déterminer l’issue du dossier. Les obligations de la banque avant l’octroi d’un crédit à la consommation comprennent cette vérification.
Pour votre propre budget, calculez ce qu’il restera après le logement, les remboursements, les dépenses courantes et les charges annuelles ramenées au mois. Incluez l’assurance automobile, le carburant ou la recharge, l’entretien et le stationnement.
Le loyer de LOA doit disparaître de la projection lorsqu’il cesse effectivement d’être dû. En revanche, un chevauchement temporaire avec le nouveau financement doit être prévu. Vérifiez aussi si des services compris dans votre location, comme l’entretien, prennent fin avec le contrat.
Enfin, ne considérez pas 35 % comme un seuil légal universel d’acceptation : la règle du HCSF sur le taux d’effort encadre l’octroi des crédits immobiliers. Elle ne garantit pas l’accord d’un financement automobile ou d’un regroupement.
Contrat de LOA, décompte et crédits en cours : préparer le dossier
La liste exacte dépend de l’établissement. Pour préparer les échanges, rassemblez :
- Une pièce d’identité et un justificatif de domicile.
- Les justificatifs de revenus et l’avis d’imposition demandés.
- Les relevés bancaires sur la période indiquée par le prêteur.
- Les contrats, échéanciers et décomptes des crédits à regrouper.
- Le contrat de LOA, son échéance et le montant écrit de l’option d’achat.
- Les justificatifs des principales charges et de l’apport éventuel.
Signalez également les prêts qui resteront en dehors du regroupement. Le Code de la consommation prévoit un document d’information propre au regroupement, établi à partir des éléments recueillis. Il doit permettre d’en apprécier les conséquences et le bilan économique : demandez-le et vérifiez les montants retenus.
Quel impact sur la mensualité et le coût total des crédits ?
Une mensualité réduite peut cacher une durée plus longue
Une baisse des remboursements mensuels peut apporter de la souplesse, mais elle ne prouve pas que l’opération coûte moins cher. ABE Infoservice recommande de vérifier le coût total du regroupement, notamment lorsque la baisse provient d’un allongement de la durée.
Comparez le taux annuel effectif global, ou TAEG, qui inclut les frais conditionnant l’obtention du prêt. Ajoutez à votre comparaison le coût d’une assurance facultative si vous choisissez de la souscrire. Le TAEG ne remplace pas la lecture du montant total dû et de la durée.
Exemple chiffré : crédit séparé ou regroupement avec achat de la voiture ?
Un ménage doit payer une option d’achat de 10 000 euros. Il rembourse encore un premier crédit de 300 euros pendant 36 mois et un second de 200 euros pendant 24 mois. Leurs décomptes de remboursement anticipé s’élèvent respectivement à 10 000 et 4 500 euros.
Exemple pédagogique fictif, sans valeur d’offre commerciale ni indication des taux du marché. Hypothèses : prêts à taux fixe, échéances mensuelles, aucune assurance souscrite, aucune indemnité de remboursement anticipé ni garantie payante. Les éventuels autres frais sont ceux indiqués dans le tableau. Montants arrondis ; la dernière échéance peut être ajustée.
| Élément comparé | Conserver les crédits et emprunter pour la voiture | Regrouper les crédits et financer l’achat |
|---|---|---|
| Nouveau capital financé | 10 000 euros | 25 000 euros, dont 500 euros de frais financés |
| Taux débiteur annuel fixe | 6 % | 6 % |
| TAEG du nouveau prêt | Environ 6,17 % | Environ 6,92 % |
| Durée et mensualité du nouveau prêt | 48 mois à environ 234,85 euros | 72 mois à environ 414,32 euros |
| Total des remboursements mensuels, mois 1 à 24 | 734,85 euros | 414,32 euros |
| Total mensuel, mois 25 à 36 | 534,85 euros | 414,32 euros |
| Total mensuel, mois 37 à 48 | 234,85 euros | 414,32 euros |
| Total mensuel, mois 49 à 72 | 0 euro | 414,32 euros |
| Montant total dû sur le nouveau prêt | Environ 11 273 euros | Environ 29 831 euros |
| Total des sommes restant à payer, tous crédits du scénario inclus | Environ 26 873 euros | Environ 29 831 euros |
Dans cet exemple, le regroupement réduit la charge initiale d’environ 321 euros par mois par rapport au crédit séparé. Mais le ménage rembourse pendant deux années supplémentaires et verse au total environ 2 958 euros de plus. Dès le 37e mois, la mensualité globale devient même supérieure à celle du scénario sans regroupement. Se fier uniquement à la mensualité de départ est ainsi l’un des pièges à éviter lors d’un rachat de crédits.
Le loyer de LOA est exclu des deux scénarios puisqu’ils commencent après sa dernière échéance. Les dépenses d’utilisation de la voiture restent à prévoir dans les deux cas. Les loyers déjà payés ne sont pas ajoutés : ils sont passés et identiques dans les deux options comparées.
Quand comparer le regroupement avec un crédit auto séparé ?
Examiner les taux et les durées restantes des prêts actuels
Un financement limité à l’option d’achat mérite d’être étudié si vos crédits actuels se terminent bientôt ou si leurs conditions sont avantageuses. Les remplacer par une dette plus longue peut retarder une baisse des charges déjà proche.
À l’inverse, si la mensualité cumulée du crédit séparé dépasse votre budget disponible, l’étude d’un regroupement peut avoir un intérêt. Encore faut-il que la nouvelle mensualité soit durablement supportable et que le surcoût soit compris. Si aucun scénario n’est soutenable, il faut revoir le projet d’achat.
Demandez aussi si un regroupement partiel serait pertinent. Évitez d’inclure votre crédit immobilier uniquement pour obtenir une mensualité automobile plus faible, sans mesurer les conséquences sur sa durée, son assurance et ses garanties.
Comparer deux propositions qui financent exactement le même projet
Pour une comparaison utile, retenez la même somme destinée au véhicule et le même apport. Demandez un échéancier qui montre, année après année, les remboursements de l’ensemble des crédits conservés ou remplacés.
Vérifiez ensuite trois chiffres : la charge mensuelle au départ, la date du dernier remboursement et le total restant à payer à partir d’aujourd’hui. Si une offre ajoute une réserve d’argent dont vous n’avez pas besoin, faites recalculer la proposition sans cette somme.
Comment organiser l’achat du véhicule à l’échéance de la LOA ?
Anticiper l’étude du dossier et la disponibilité des fonds
Commencez vos démarches plusieurs semaines avant l’échéance, davantage si le montage est complexe. Ce repère pratique n’est pas un délai garanti de traitement. Le contrat de LOA fixe les modalités selon lesquelles vous devez annoncer votre choix et régler l’achat.
- Obtenez les instructions du bailleur : montant exact, date, bénéficiaire du paiement et documents nécessaires.
- Faites étudier les deux solutions : prêt limité au véhicule et regroupement avec financement complémentaire.
- Vérifiez le calendrier réel : accord définitif, signature, délai légal applicable et date prévisionnelle de versement.
- Confirmez le circuit des fonds : qui rembourse les crédits et qui paie le bailleur ?
- Conservez les preuves : règlement de l’option, documents de vente et confirmation du remboursement des anciens prêts.
Une simulation ou un accord de principe ne signifie pas que l’argent sera disponible à temps. Les délais dépendent notamment du régime juridique du financement. Consultez les règles du contrat de crédit à la consommation et faites préciser celles applicables à votre proposition. Continuez à payer les échéances dues jusqu’à confirmation de leur extinction.
Prévoir une solution de remplacement en cas de refus
Si le financement n’aboutit pas, cherchez à comprendre les raisons du refus de rachat de crédits avant de déposer une nouvelle demande, et contactez immédiatement le bailleur pour organiser la fin du contrat. Une prolongation ou un nouvel échéancier nécessite son accord : vous ne pouvez pas conserver la voiture au-delà du terme en supposant que la location continuera.
Comparez le coût de la restitution, selon l’état du véhicule et les conditions kilométriques, avec celui d’une autre solution de mobilité. Acheter la voiture uniquement pour éviter des frais de restitution peut conduire à une dépense bien supérieure.
Si vous avez déjà des difficultés à payer vos échéances, un Point conseil budget peut vous accompagner gratuitement. L’objectif devient alors de préserver un budget viable, avant de financer une nouvelle acquisition.


